資産寿命メソッド|第4話・実践編
老後資金は「いくら必要か」ではなく、「何歳まで持たせられるか」で考える。
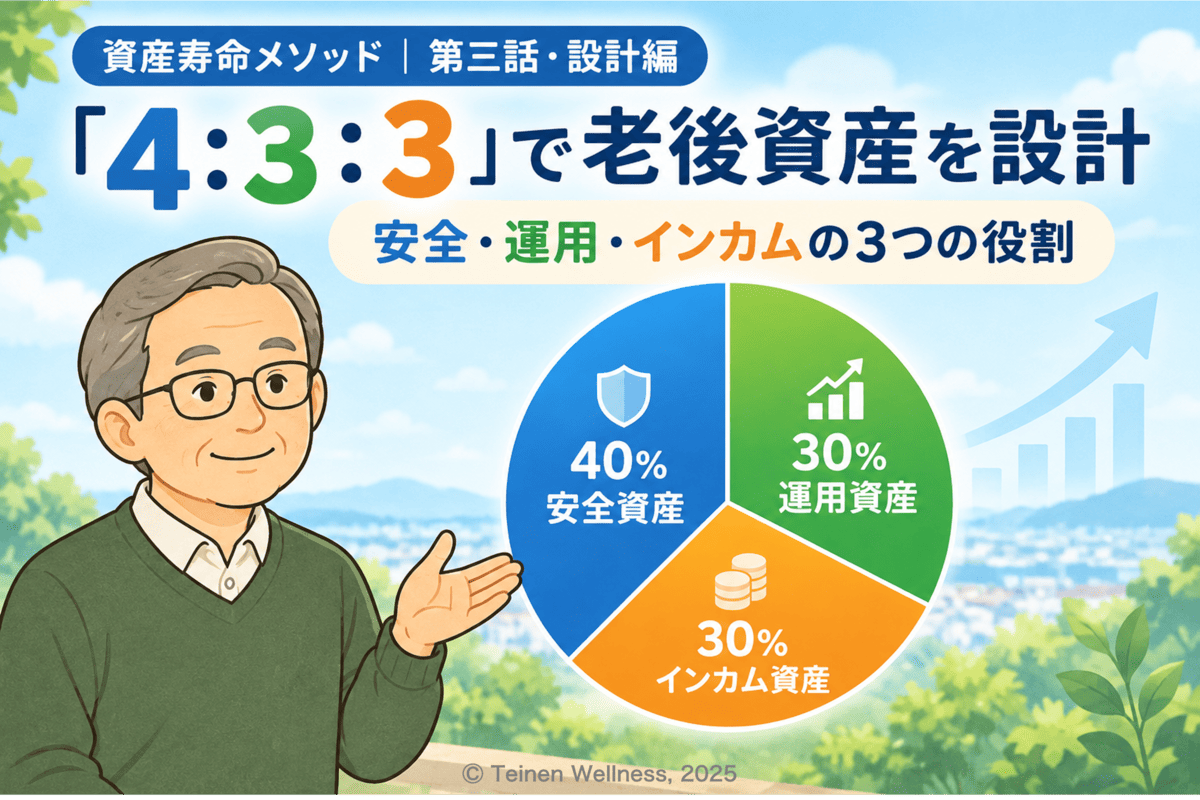
前回、投山さんの「4:3:3資産配置」を学んだ守田さん。
ここまでで、「安全・運用・インカム」という3つの役割を組み合わせ、時間をかけて資産配置を整えていく考え方が分かりました。
では、この資産配置を実際の老後生活に当てはめると、資産はどのように推移するのでしょうか。
今回は、現在60歳の投山さんをモデルに、インフレ率2%に加え、65歳と75歳にそれぞれ750万円の臨時支出を設定してシミュレーションします。
現実に起こり得る負担をあえて加え、4:3:3の資産配置がどのように機能するのかを検証していきます。
 投山さん
今回の資産配置はあくまで一例です。年齢や年金、支出などに応じて、自分に合った資産配置を考えることが大切です。
シミュレーションの入力条件
まず、投山さん(60歳)の家計・収入・資産配置をもとに設定した具体的な入力条件を整理します。
- 年率2.0%
- 65歳750万円、75歳750万円(住宅修繕・介護など、老後の大きな支出を想定)
- 公的年金収入:65歳から夫婦で月22.5万円
- 労働収入:65歳まで月29万円
- 不動産収入:生涯月5万円
- 配当収入:インカム資産から月5万円、年3%の増配を想定
| 資産 | 金額 | 運用内容 | 口座 |
|---|---|---|---|
| 安全資産 | 1,600万円 | 普通預金 | ー |
| 運用資産 | 1,200万円 | インデックス投信 | NISAつみたて投資枠 + 特定口座 |
| インカム資産 | 1,200万円 | 高配当株 | NISA成長投資枠 |
| 合計 | 4,000万円 |
| 資産 | 条件 |
|---|---|
| 安全資産 | 想定利回り 年0.3% |
| 運用資産 | 想定利回り 年3.0%、65歳から年率4%で取り崩し |
| インカム資産 | 現在の配当利回り 年5.0%(年間配当60万円)、年3.0%増配を想定 |
投山さんリタイヤ後は、できるだけ第二の人生を楽しみたいと考えています。
そこで、生活費を変えた2つのケースを設定し、資産の推移を比較してみます。
今回比較するのは、生活費の設定が異なる2つのケースです。
それ以外の条件は、原則として共通にします。
なお、利回りや増配率はシミュレーション上の仮定であり、将来の運用成果や配当を保証するものではありません。
生活費を月30万円から39万円にすると、資産寿命はどう変わる?
ケース1:月30万円で暮らした場合
まずは、老後の平均的な家計水準を参考に、月30万円を生活費の基準としてシミュレーションします。
- 60代:月30万円
- 70代:月30万円
- 80代以降:月30万円
総務省統計局の2024年家計調査では、65歳以上の夫婦のみの無職世帯について、消費支出に税金や社会保障料などの非消費支出を加えると、月約29万円となります。今回はこれを参考に、月30万円を基準とします。
出典:総務省統計局「家計調査年報(家計収支編)2024年(令和6年)家計の概要」
投山さんは、教育費の支払いが終わった後は、それまでの節約を少し緩め、月30万円を生活費の基準として暮らす予定です。
初期資産4,000万円、インフレ率2%、65歳と75歳にそれぞれ750万円の臨時支出、4:3:3の資産配置など、その他の条件は共通です。
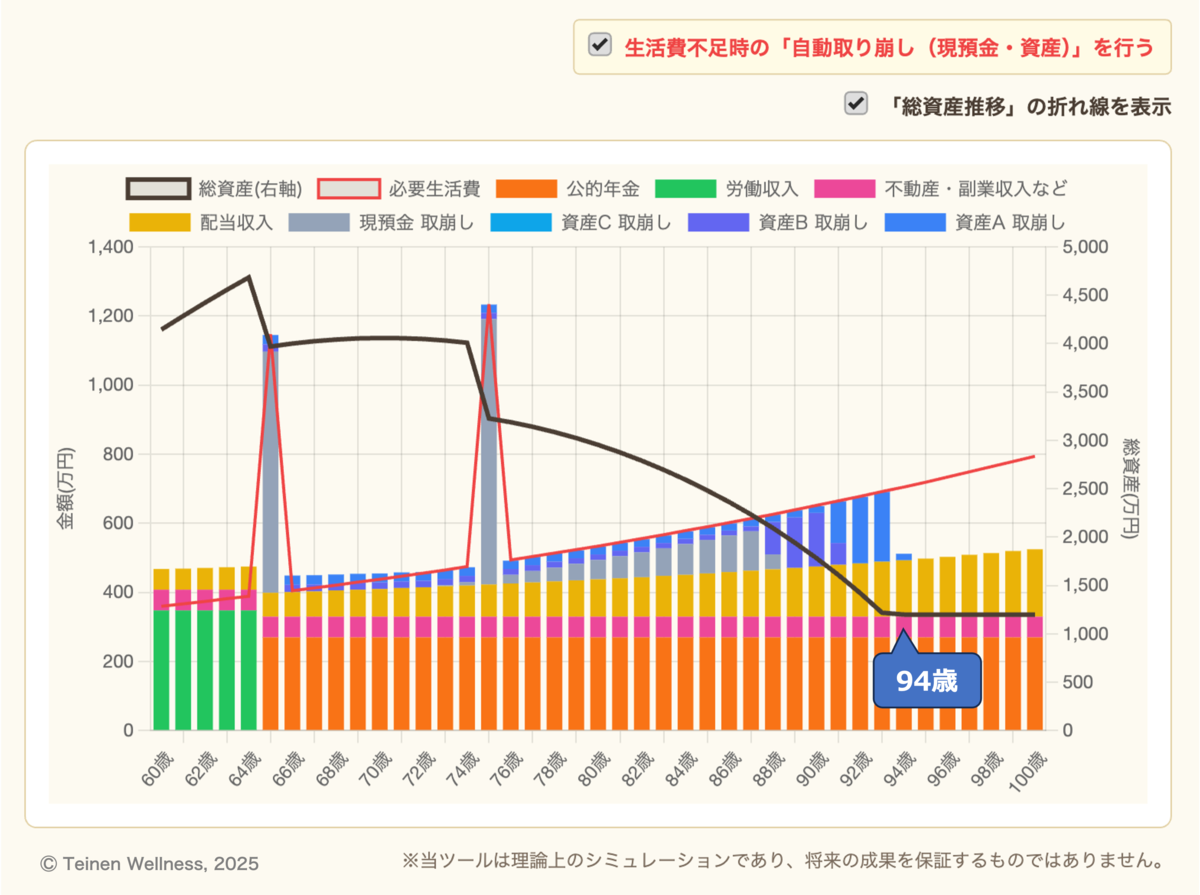
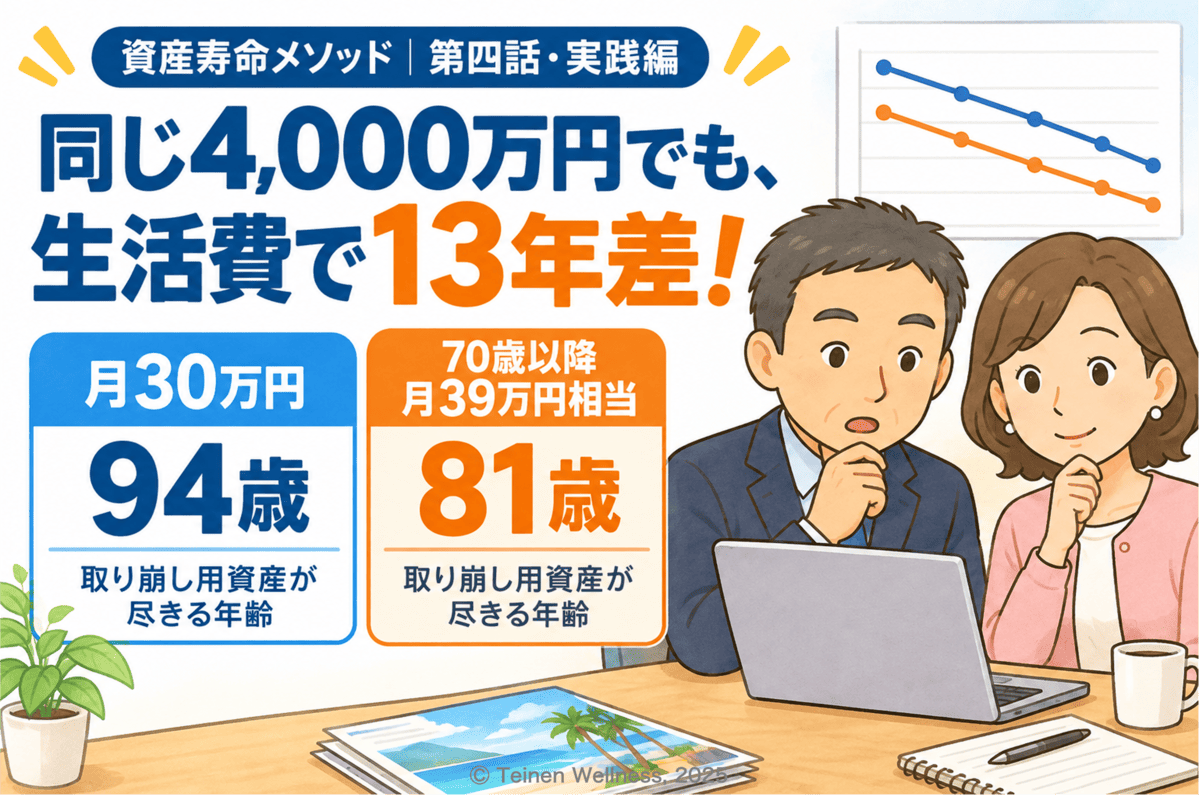
このケースでは、シミュレーター上、94歳で取り崩し用資産が尽きる結果となりました。
ただし、これは「94歳で金融資産がゼロになる」という意味ではありません。
今回のシミュレーションでは、インカム資産の高配当株(1,200万円)は、配当収入を生み出す「収入源」として保有し続ける設定になっています。
投山さん生活費は、60歳時点の月30万円を基準に、年2%のインフレ率を反映すると、92歳時点では月約56.5万円になるんです。それでも、取り崩し用資産が94歳まで残るという結果でした。
ケース2:月39万円で、ゆとりを持って暮らした場合
次に、老後の生活費にもう少しゆとりを持たせた場合を考えてみます。
このケースでは、60代の生活費は月30万円を基準とし、70歳以降は現在の物価水準に換算して月39万円相当へ引き上げます。
どちらのケースも年2%のインフレを反映するため、将来の実際の生活費は物価昇に応じて増えていきます。
月39万円は、生命保険文化センターの調査で示される「ゆとりある老後生活費」の平均39.1万円を参考にした設定です。
出典:生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
- 60代:月30万円
- 70代:月39万円
- 80代以降:月39万円
投山さん元気なうちに、できるだけ楽しみたいと思っているんだよね。
外食をしたり、旅行に行ったり・・・ね。
こちらも、初期資産4,000万円、インフレ率2%、65歳と75歳の750万円の臨時支出、4:3:3の資産配置など、その他の条件は同じです。
では、結果はどうなったでしょうか。
シミュレーション上、81歳で取り崩し用資産が尽きる結果となりました。
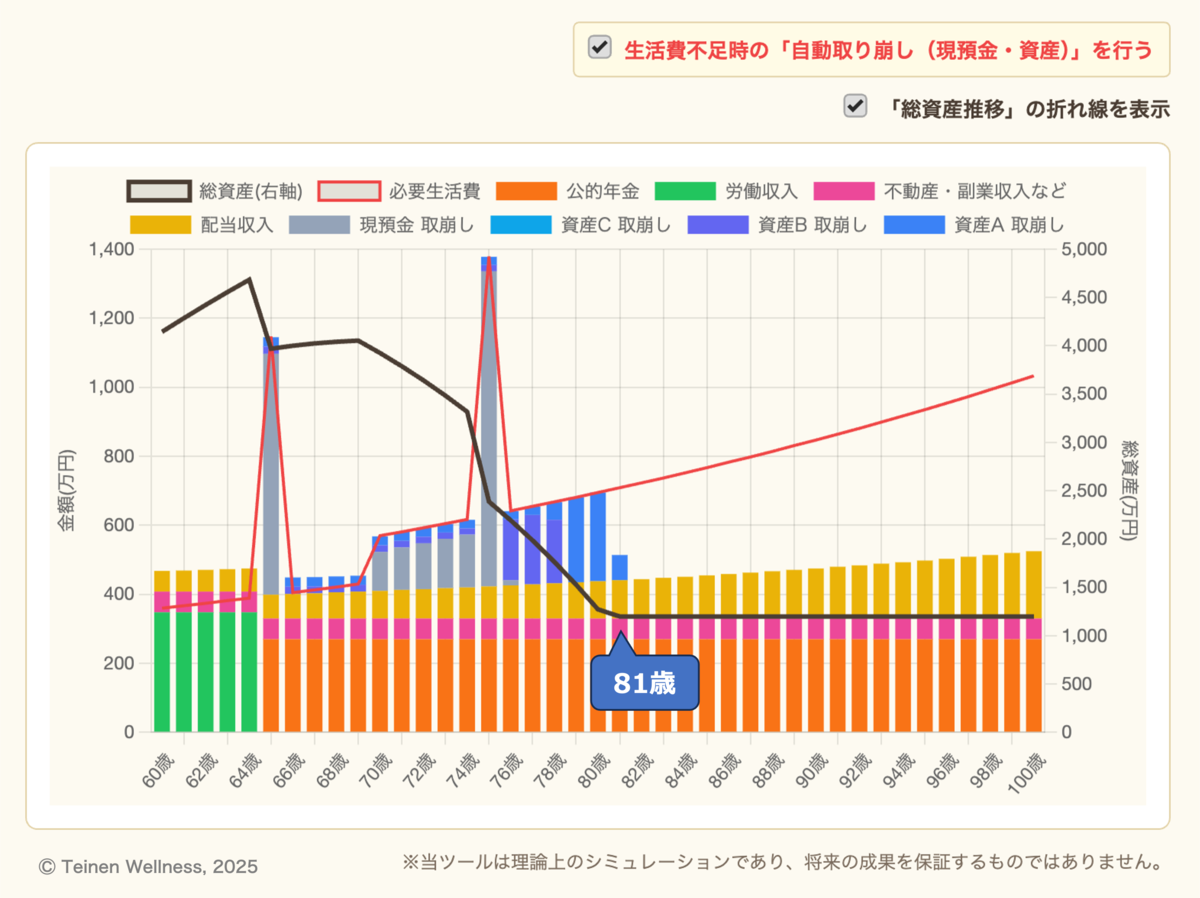
生活費の基準を月30万円から月39万円相当に引き上げると、月30万円ケースと比べて、取り崩し用資産の寿命が13年早まることになります。
この記事では、現在の物価水準に換算した月39万円相当を、70歳以降の生活費の基準として設定しています。現在の月39万円に年2%のインフレを反映すると、70歳時点の生活費は月約47.5万円になります。
2つのケースを比較すると、結果はどう変わった?
2つのケースでは、初期金融資産、インフレ率、臨時支出、資産配置などの条件を共通にしています。違うのは、生活費の設定です。
| 項目 | 共通条件 |
|---|---|
| インフレ率 | 2% |
| 臨時支出 | 65歳・75歳に各750万円 |
| 初期金融資産 | 4,000万円 |
| 資産配置 | 4:3:3 |
| 生活費のケース | 月30万円 | 60代は月30万円、70歳以降は月39万円相当 |
|---|---|---|
| 取り崩し用資産が尽きる年齢 | 94歳 | 81歳 |
生活費は現在の物価水準を基準とし、年2%のインフレを反映しています。
このシミュレーションでは、インカム資産1,200万円を売却せず保有し続ける設定です。
そのため、取り崩し用資産が尽きた後も資産残高が表示されますが、残った資産を売却せずに生活費をすべて賄えることを意味するものではありません。実際には、生活費の見直しや資産の一部売却などを検討する必要があります。
 守田さん
同じ4,000万円、同じ4:3:3なのに、70歳以降の生活費の基準を引き上げると、取り崩し用資産が尽きる時期が13年も早くなるんですね。
 投山さん
そうなんだ。だから老後資金は、資産額だけでなく『どんな生活をするか』とセットで考えることが大切なんだよ。
 守田さんの妻
闇雲に生活費を抑えるだけでなく、楽しむ老後を送るために、メリハリのある使い方を考えたいですね。
老後を楽しむためのお金と、将来に備える資産運用のバランスが大切ですね。
投山さんそのとおり。
4:3:3の資産配置も、生活費や収入とのバランスを考えたうえで、それぞれの資産に役割を持たせるための方法なんだ。
シミュレーションから見えてきた「資産配置の3つのポイント」
今回のシミュレーションから、老後の資産を長持ちさせるために、資産配置で意識したい3つのポイントが見えてきました。
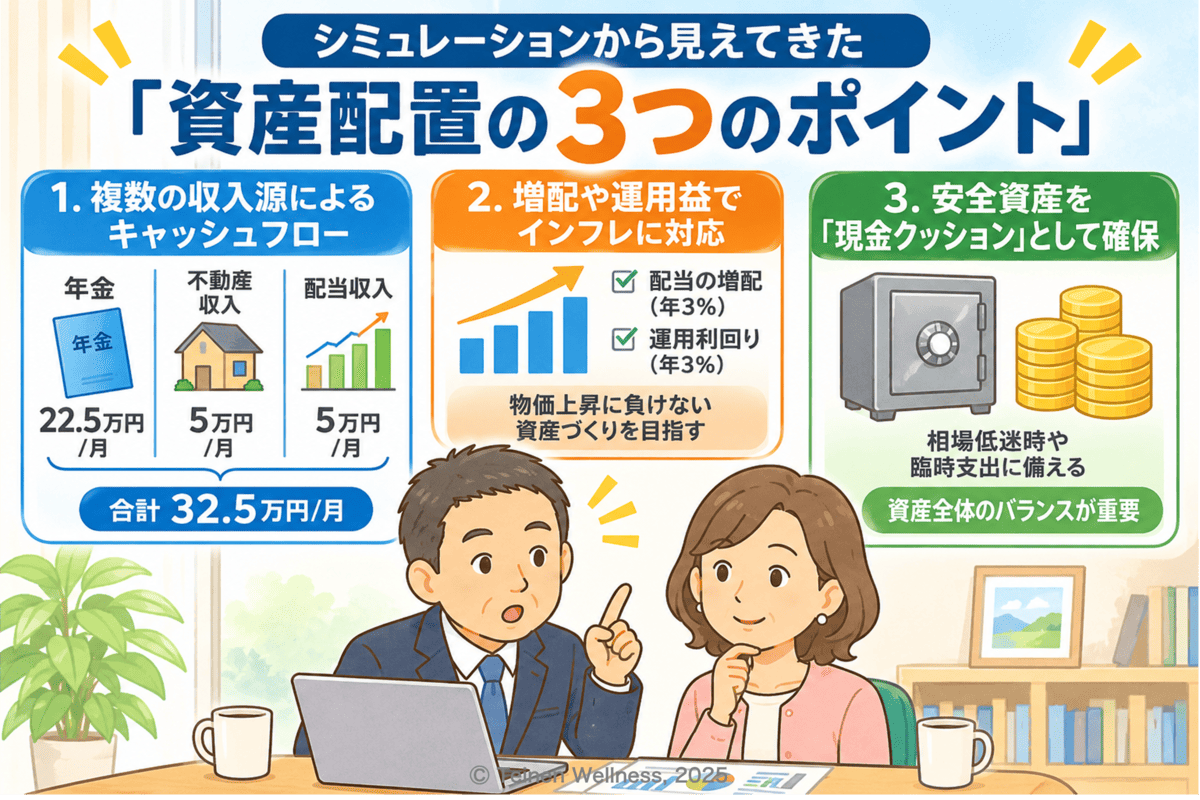
1.複数の収入源によるキャッシュフロー
65歳以降の収入として、公的年金22.5万円、不動産収入5万円、配当収入5万円を想定しています。これらを合わせると、当初の設定では月32.5万円の収入となります。
複数の収入源を組み合わせることで、生活費の一部を資産以外からの収入で賄い、金融資産の取り崩し負担を抑えることにつながります。
ただし、生活費はインフレによって上昇していくため、収入があるからといって、将来の生活費をすべて賄えるとは限りません。支出と収入の推移をあわせて確認することが重要です。
2.増配や運用益によって、インフレへの対応力を高める
今回のシミュレーションでは、高配当株の配当収入を当初月5万円とし、今後は年3%の増配を想定しています。
また、インデックス投信も年3%の運用利回りを仮定し、65歳から年率4%で取り崩す設定です。
こうした増配や運用益を組み合わせることで、物価上昇による資産の実質的な価値の目減りを一定程度補うことを想定しています。
ただし、実際の株価や配当、運用利回りは変動します。インフレに対応できることや、想定した運用成果が得られることを保証するものではありません。
3.安全資産を「現金クッション」として確保する
リフォームなどの大きな臨時支出に備えて、安全資産を確保しておくことも重要です。
安全資産があれば、相場が低迷しているときに、運用資産を慌てて売却して生活費や臨時支出を賄う必要性を抑えられます。
安全資産は、いわば老後資産の「現金クッション」です。
資産の一部を値動きの小さい資産として確保し、残りの資産に運用や収入を生み出す役割を持たせることで、資産全体の防波堤として機能します。
守田家の決意と「今日から始める第一歩」
シミュレーションの結果を見て、守田さんは、資産総額だけでなく、支出・収入・資産の役割を組み合わせて考えることの重要性に気づきました。
守田さん全体の仕組みを考えると、資産総額だけを見るより、支出と収入、そして資産の役割を組み合わせて考えることが大切なんだな。
 守田さんの妻
いきなり大きく投資するのではなく、生活に必要な資金を確保しながら、少しずつ資産配置を整えていきましょう。
まとめ:同じ4,000万円でも、生活設計で結果は変わる
今回のシミュレーションで分かったのは、同じ4,000万円、同じ4:3:3の資産配置でも、生活費の設定によって資産の減り方が大きく変わるということでした。
月30万円のケースでは、シミュレーション上、取り崩し用資産が94歳まで持ちました。
一方、月39万円のケースでは、81歳で取り崩し用資産が尽きる結果となりました。
その差は13年です。
もちろん、これはあくまで一定の条件を置いたシミュレーションです。将来の運用収益やインフレ率、医療・介護費などを正確に予測できるわけではありません。
だからこそ大切なのは、「正解の生活費」を探すことではありません。
自分の生活費、自分の資産配分、自分の収入を入力して、条件を変えながら何度も試してみること。
それによって、自分の老後資金にどのくらいの余裕があるのか、どこを改善すればよいのかが見えて来るはずです。
老後資金は「いくらあれば安心か」ではなく、「どんな条件なら何歳まで持たせられるか」で考える。
それが「資産寿命メソッド」の考え方です。
『出口戦略シミュレーター』で試して欲しいこと
- インフレ率を1%、2%、3%と変えてみる。
- 毎月の支出を増やしたり、減らしたり、変えてみる。
- 運用利回りや資産配分を変えてみる。

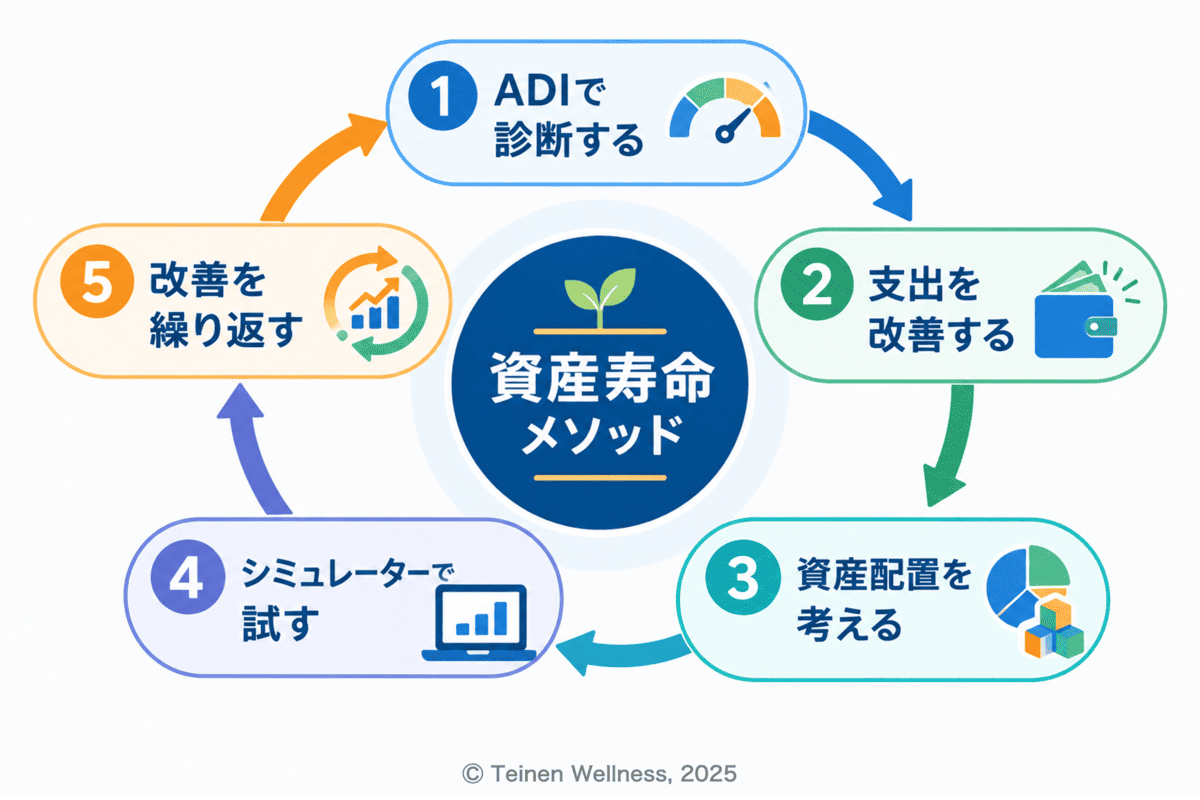
- ADIによる診断:自分の資産状況を把握
- 支出の改善:老後の生活費を見直す重要性を理解
- 試算配置:安全・運用・インカムの3つの役割を理解
- シミュレーション:生活費やインフレ率を変えながら資産の推移を確認
- これからの行動:自分にあった資産配置を時間をかけて整え、定期的に見直す
守田さんは、老後資金を単なる資産額として考えるのではなく、支出・収入・資産配置を組み合わせて考えることの大切さを学びました。これからは、自分たちの生活に合った資産寿命サイクルを実践していきます。
資産寿命サイクル
ここからは、このサイクルをあなた自身で回して、あなたの資産寿命がどう変わるかを体感してください。
この記事が少しでも参考になった方は、ブックマークやSNSで「#ゆるマネ投資」とつけてシェアしていただけると励みになります!
本記事では、著者の実体験や考え方に基づき、資産運用や老後資金についての情報を紹介していますが、特定の金融商品や投資行動を推奨するものではなく、情報提供を目的としております。
記事内のシミュレーションは、一定の前提条件に基づく試算であり、将来の運用成果や資産残高を保証するものではありません。また、投資には価格変動などのリスクがあり、元本割れが生じる可能性があります。
本記事の内容は、執筆時点(2026年11月)の情報に基づいています。制度や市場環境などの変化により、内容が実情と異なる場合があります。
投資に関する最終的な判断は、ご自身の資産状況やリスク許容度などを十分に考慮したうえで、ご自身の責任において行ってください。