資産寿命メソッド|第3話・設計編
老後資金は「いくら必要か」ではなく、「何歳まで持たせられるか」で考える。
第2話では、支出を見直すことで、シミュレーション上の資産寿命を大きく改善できることが分かりました。
しかし、そのシミュレーションは「インフレ率0%」「臨時支出0円」という条件でした。
「このままでは、インフレやまとまった支出に対応できないかもしれない」
そう感じた守田さん夫婦は、次の課題である「資産の仕組み作り」について、先輩の投山さんに相談することにしました。
投山さんから教わったのは、資産をひとまとめに考えるのではなく、「安全・運用・インカム」の3つの役割を持たせるという考え方です。
それぞれの役割を組み合わせて『資産配置(ポートフォリオ)』を作ることで、インフレや長生きリスクに備えていきます。
本記事の資産配分や運用方法は一例であり、特定の金融商品の購入を推奨するものではありません。投資には価格変動リスクが伴います。最終的な投資判断はご自身の責任で行っていただきますようお願いいたします。
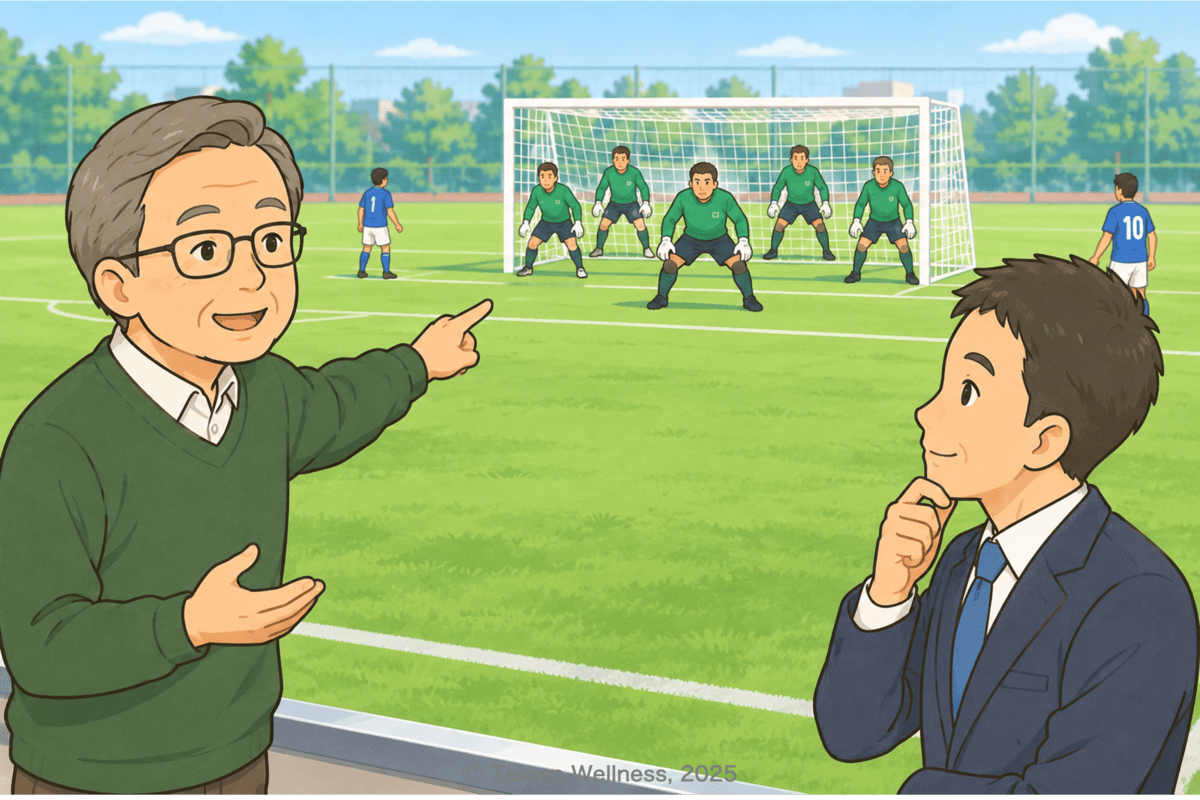
現預金に偏った資産配分は「ゴールキーパーしかいないサッカーチーム」
守田家の資産4,000万円は、大半が現預金や元本保証型の商品など、安全性を重視した資産に偏っています。
投山さんは、守田さんの資産配分をサッカーに例えて説明します。
 投山さん
守田くん、君の資産は、サッカーチームでいうと『ゴールキーパーばかり』みたいなものだよ。
現預金や元本保証型の商品は、額面上の元本が減りにくいという安心感があります。一方で、インフレが進むと、お金の実質的な価値は目減りする可能性があります。
つまり、守備は固いけれど、攻撃の力が足りない状態なのです。
投山さんの「4:3:3」資産配置(ポートフォリオ)の全貌
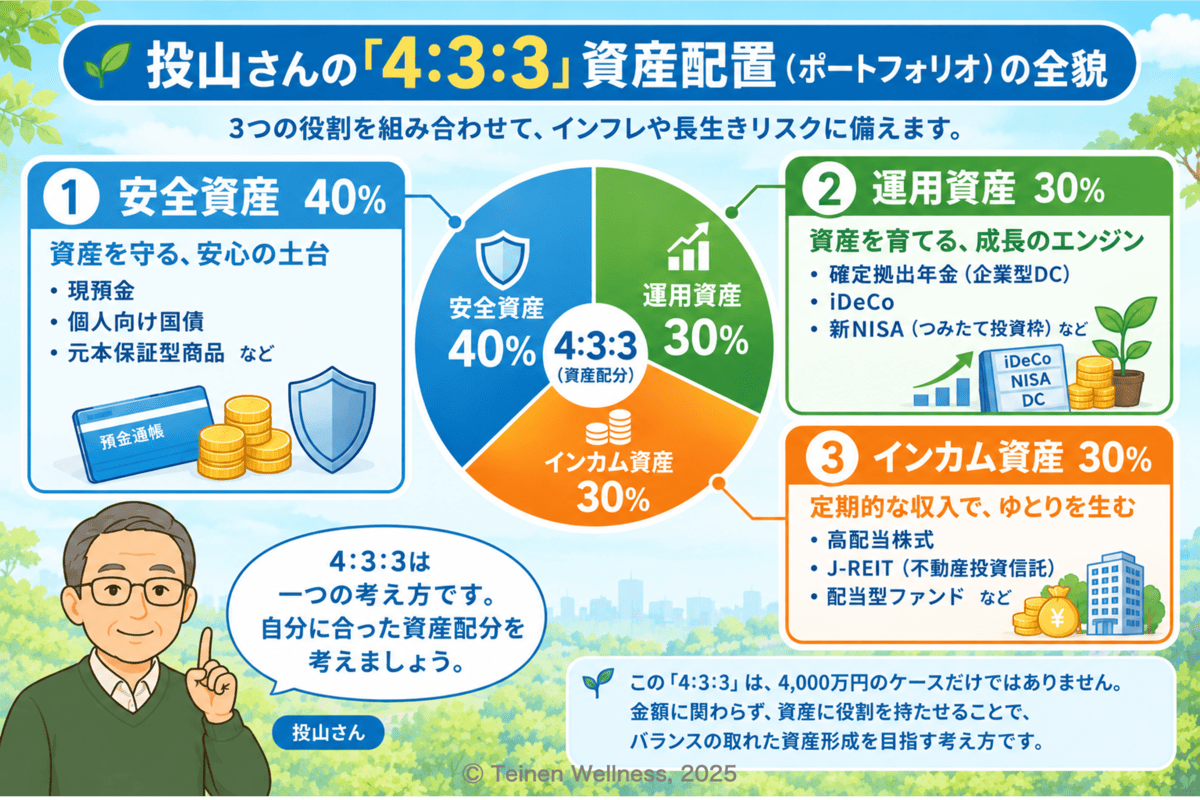
守田さんが参考にする、投山さんの資産4,000万円の配置を見てみましょう。
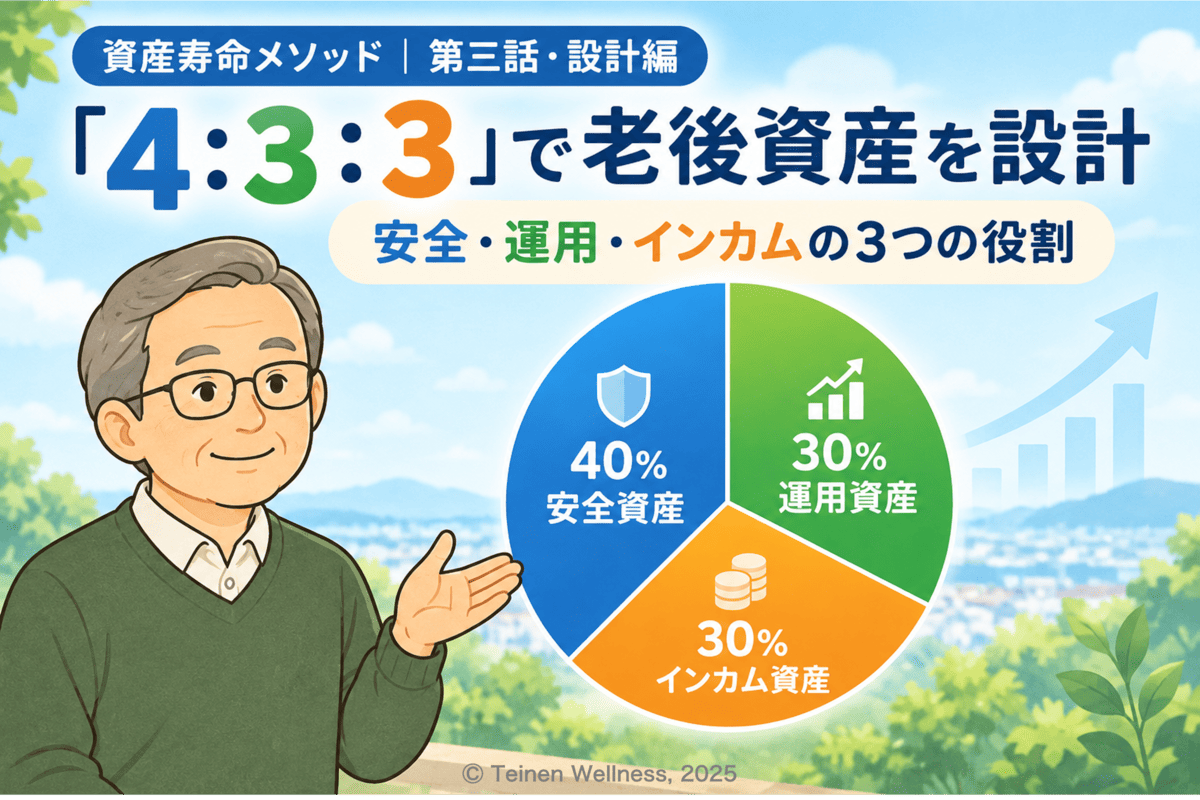
投山さんが実践しているのが、「4:3:3」の資産配置の考え方です。
 マネ太郎
ここで大切なのは、4,000万円という金額ではなく、4:3:3という資産に役割を持たせる考え方です。1,000万円でも2,000万円でも、自分の資産額に当てはめて考えることができます。
4:3:3を4,000万円に当てはめると、次のような資産配置になります。
| 資産の役割 | 比率 | 金額 |
|---|---|---|
| 安全資産 | 40% | 1,600万円 |
| 運用資産 | 30% | 1,200万円 |
| インカム資産 | 30% | 1,200万円 |
| 合計 | 100% | 4,000万円 |
この4:3:3は、金融資産4,000万円の配分例です。投山さんはこの金融資産に加え、現役時代から準備してきた不動産収入も、老後のキャッシュフローを支える柱となっています。
では、投山さんはなぜ、このような資産配置を築くことができたのでしょうか。
【投山さんが4:3:3を築いてきた背景】
NISA制度の非課税保有限度額は1人1,800万円(成長投資枠は1,200万円)です。投山さんは20年前から投資を続けており、2014年のNISA制度開始後は、非課税枠も活用しながら運用資産とインカム資産をコツコツ育ててきました。
現在は、夫婦でそれぞれの新NISA口座を活用しながら、運用資産とインカム資産を少しずつ育て、4:3:3の資産配置へ近づけています。
なぜ「3つの役割」を組み合わせるのが投山さんの作戦なのか?
3つの資産が、それぞれの弱点を補い合うことで、老後の資産運用を支えます。
ここでは、その組み合わせが力を発揮する3つの場面を見ていきましょう。
相場暴落時の強さ(安全資産とインカム資産の連携)
株価が大きく下落したときでも、「安全資産」があれば、生活費のために下落した資産を慌てて売却する必要性を抑えられます。さらに「インカム資産」から配当などの収入が得られれば、生活費の一部を補うこともできます。
インフレ進行時の強さ(運用資産とインカム資産の組み合わせ)
物価が上がっても、「運用資産」も、長期的には経済成長の恩恵を受ける可能性があります。「インカム資産」も、増配などによって収入が増える可能性があり、物価上昇による家計への影響を和らげることが期待できます。
また、運用資産の一部を定率で取り崩して生活費に充てる方法もあります。資産の成長とインカム収入を組み合わせることで、インフレへの対応力を高めることができます。
精神的なゆとり
「インカム資産」から得られる配当金(月約10万円)と不動産収入(月5万円)があることで、生活費の一部をこれらの収入で賄えます。
資産残高だけを取り崩して生活する場合に比べ、「残高が減り続ける」という不安を和らげ、精神的なゆとりにもつながります。
守田家が資産配置を構築するためのステップ
4:3:3という資産配置を知った守田さんは、「自分も早くこの形に近づけたい」と思います。
そこで投山さんは、焦らず時間をかけて進めることの大切さを伝えます。
投山さん焦ってはいけないよ。私は20年かけて、この資産配置を作ってきたんだ。守田くんも、一度に大きく動かすのではなく、時間を分けて少しずつ整えていこう。
資産を分散するだけでなく、投資する時期も分散する。一度に大きな金額を投資せず、時間をかけて少しずつ移行することで、相場の価格変動の影響を一度に受けるリスクを抑える考え方です。
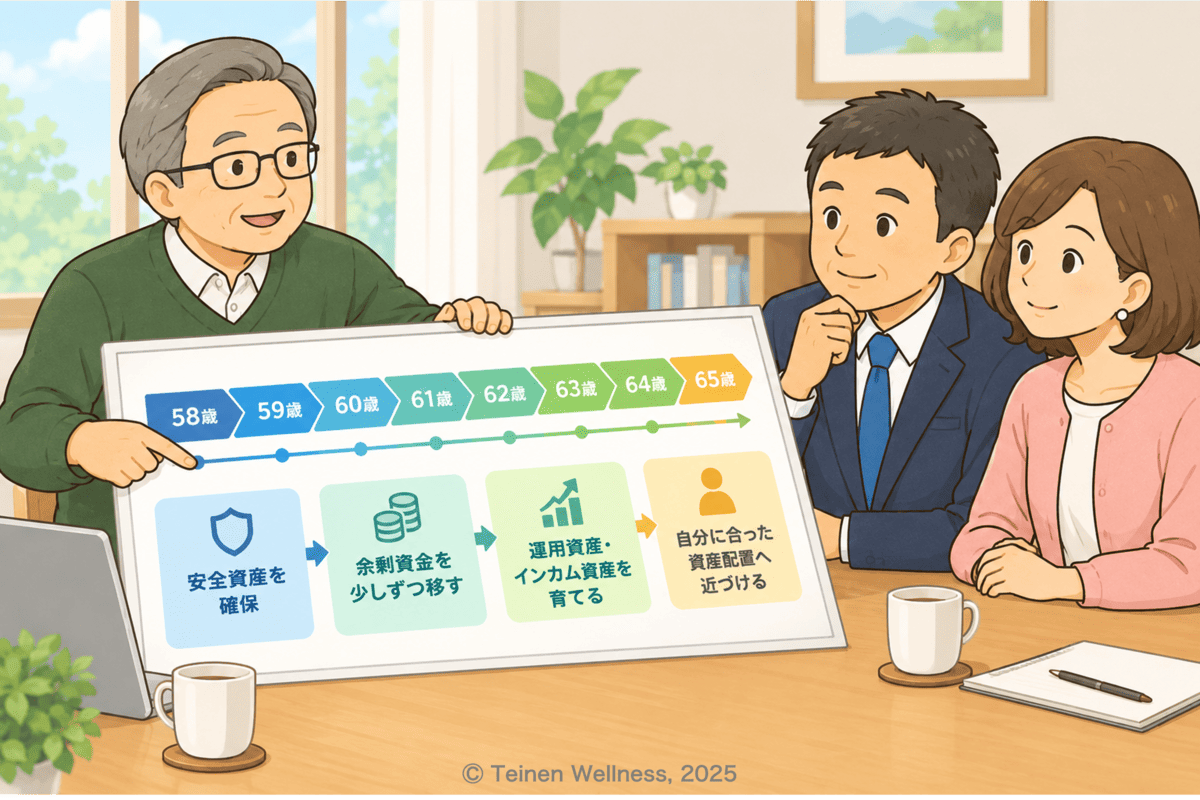
投山さんが勧めたのは、まず「安全資産」を確保し、そのうえで余剰資金を「運用資産」と「インカム資産」へ段階的に振り分けていく方法でした。
守田さんは現在58歳。公的年金が始まる65歳までの7年間を、資産配置を整える準備期間とします。
まずは、当面の生活に必要な資金を「安全資産」として確保。そのうえで、余剰資金を新NISAなども活用しながら、運用資産とインカム資産へ少しずつ移していきます。
「一気に変える」のではなく、「時間をかけて整える」。
それが、投山さんから守田さんへのアドバイスでした。
まとめ:自分だけの最適な「資産配置」を描こう
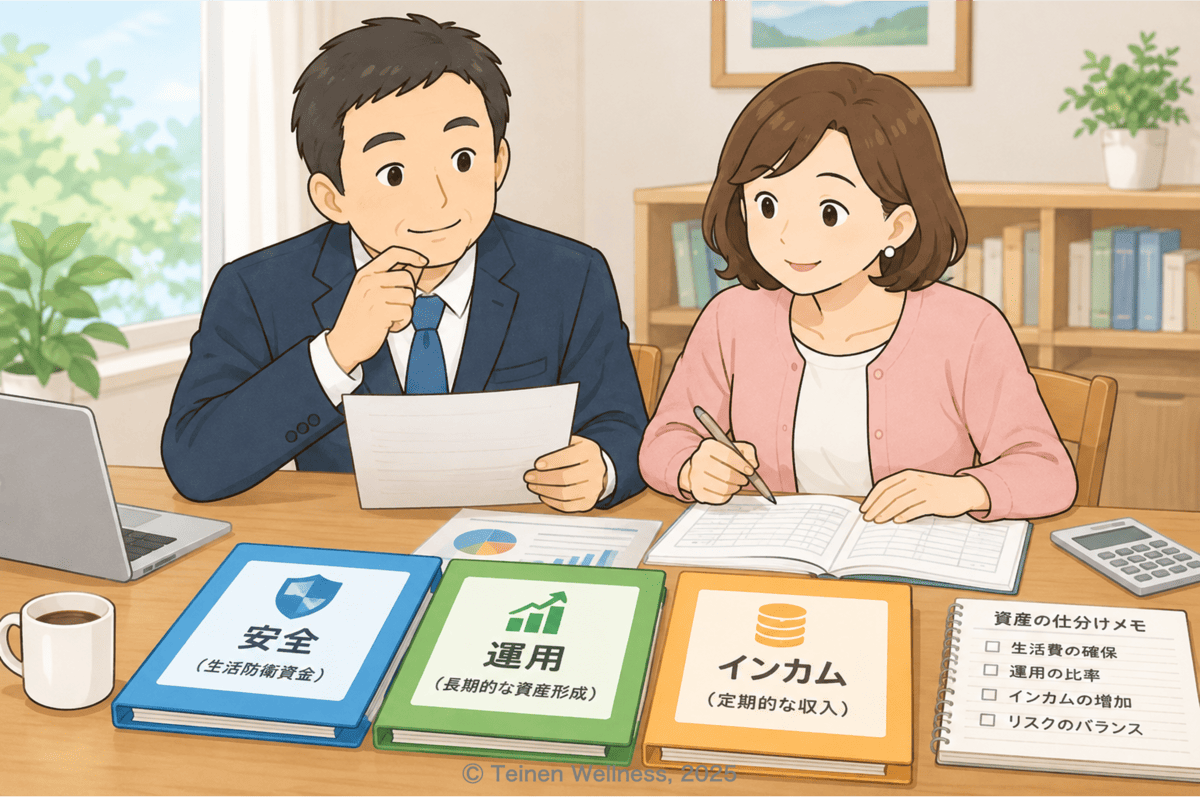
いきなり投資を増やすのではなく、時間をかけてお金の配置を変えていく堅実なロードマップを手に入れた守田さんは、夫婦で資産の仕分けを始める決意を固めました。
ゴールキーパーだけでは試合には勝てません。老後のお金も同じです。
皆さんの資産はゴールキーパーばかりになっていませんか?
次回は、インフレ率や数百万円の臨時支出を加味して、投山さんの資産配置がどのように機能するのかシミュレーションで検証します!
- 資産配置の目標:4:3:3
- 次の課題:現実条件で検証