資産寿命メソッド|第2話・改善編
老後資金は「いくら必要か」ではなく、「何歳まで持たせられるか」で考える。
ADIを計算した翌日
守田さんが仕事から帰ると、妻がスマートフォンを眺めながら考え込んでいました。
 守山さん
どうしたの?
 守山さんの妻
昨日のADI、やっぱり気になって……。4,000万円あるから大丈夫だと思っていたけど、『要改善』っていうのはちょっと心配よね。
守山さんまあ、まだ定年前だし、本格的に考えるのは定年になってからでも……
 守山さんの妻
そう言うと思った。でも、投山さんに相談してみない? 前に話を聞いたら、定年前から老後の家計や資産運用のことを考えていたみたいよ。
先輩からの忠告と「破綻回避」へのアプローチ
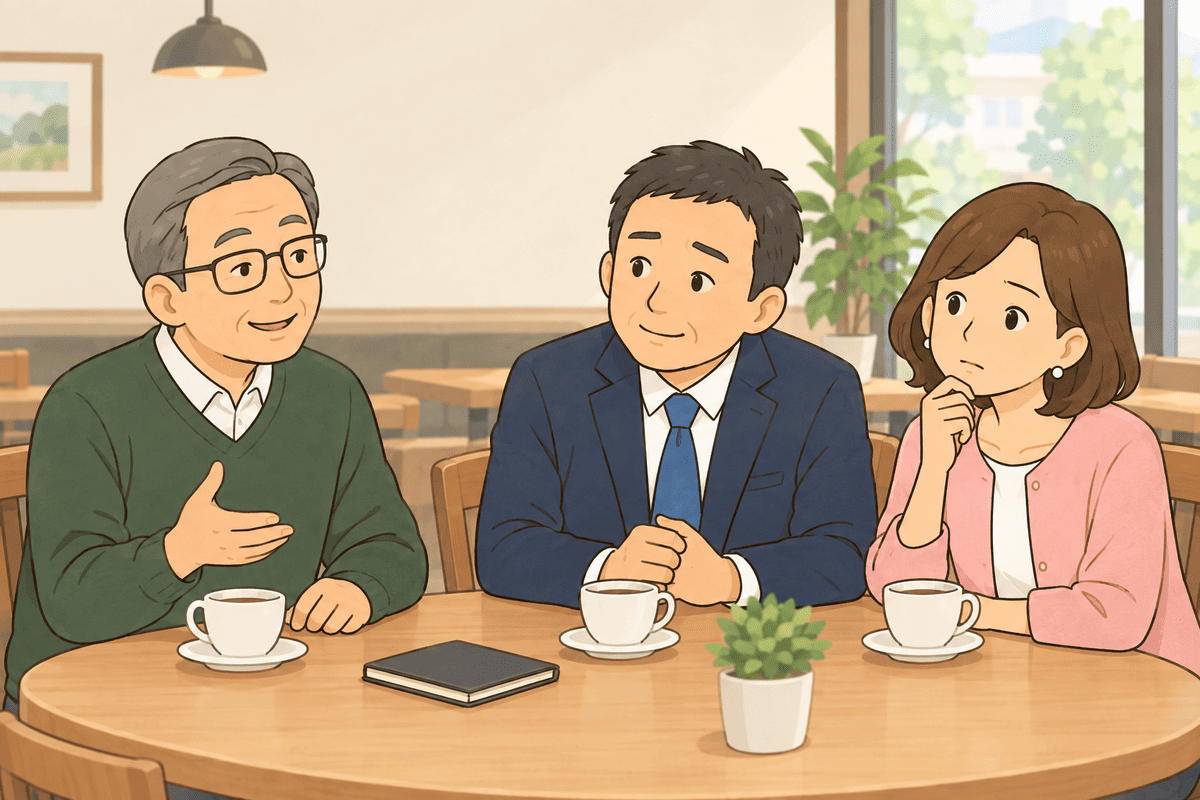
妻に背中を押され、二人は少し年上の先輩、投山さんに相談することにしました。
投山さんは、守田さんより2歳年上の60歳。支出管理と資産運用を両立しながら、老後に向けた準備を進めています。
 守田さん
投山さんは定年前から老後の家計や資産運用のことを考えていたと聞いたんですが・・・
生活費は、今のうちに見直したほうが良いんでしょうか?
 投山さん
守田くん、定年後も現役時代と同じ生活水準を続けるつもりかい? 悪いことは言わないから、支出は今のうちに早く見直しておいたほうが良いよ。
守田さんでも、支出を減らすっていっても、生活レベルを落とすのは抵抗があるんですよね……
投山さん無理に生活を切り詰める必要はないよ。まずは、今まで何となく払い続けてきたお金から見直してみたらどうだい?
守田さん何となく払い続けてきたお金……ですか?
投山さんそう。保険や通信費、使っていないサービス、それから車にかかっている費用なんかだね。
暮らしの満足度を大きく下げずに減らせるものは意外とあるよ。
 守田さん
なるほど。いきなり食費を削るんじゃなくて、まず固定費からですか……
投山さんそう。『節約する』と考えるより、『必要なところにお金を使う』と考えた方が続けやすいよ。
守田さんは、極端な節約で生活の質を落とすのではなく、これまで当たり前のように払っていた固定費を中心に、現実的な見直しが必要なんだと納得しました。
 マネ太郎
老後破綻を回避するために、いきなり投資で一発逆転を狙う必要はありません。
まずは「支出の見直し」。
そのうえで、貯蓄の置き場所を見直し、キャッシュフローを生む資産やリスク資産を適切に組み入れていきます。
こうして自分の資産を「仕組み」として整えることが、資産寿命を延ばす第一歩だと感じています。
守田さんの「メタボ家計」を治療する(支出の最適化)
投山さんの言葉に背中を押され、守田さんは妻と一緒に家計の見直しを始めました。
いきなり生活費を切り詰めるのではなく、生活に影響が比較的小さく、効果の大きいところから見直していきます。
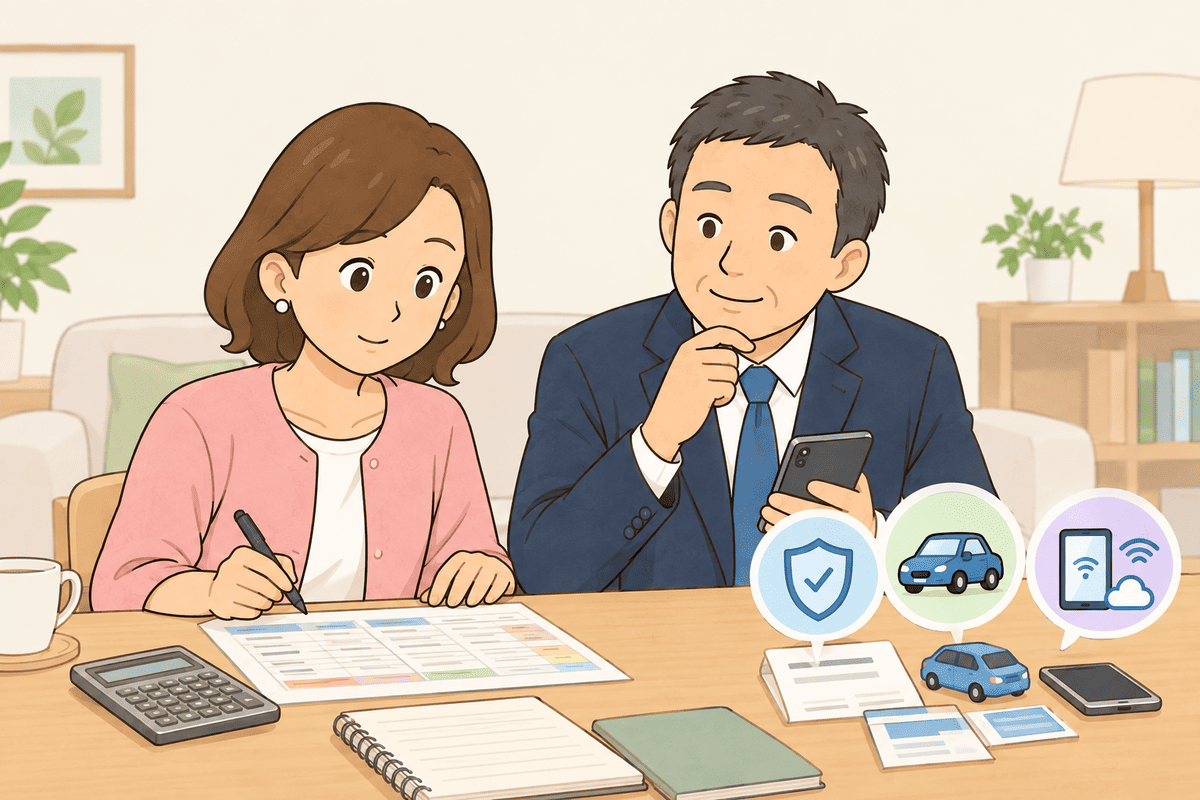
そこで二人が取り組んだのが次の5項目です。
| 見直し項目 | 具体的なアクション | 削減額(月) |
|---|---|---|
| 通信費 | 家族3人のスマホを大手キャリアから格安SIMに乗り換え | 1.0万円 |
| サブスクリプション | 見る機会の少なかった動画配信サービスを1つ解約 | 0.3万円 |
| 民間保険料 | 保障内容を現状に合わせて見直し、過剰な特約を整理 | 1.5万円 |
| 食費 | 惰性で行っていた外食の頻度を減らす | 1.0万円 |
| マイカー | 週末しか乗らない車を手放し、必要なときだけカーシェアに移行 | 5.0万円 |
| 合計 | 8.8万円 |
支出見直しと教育費終了による家計・ADIの変化
| 項目 | 見直し前 | 見直し後・教育費あり | 教育費終了後 |
|---|---|---|---|
| 月間総支出 | 60万円 | 51.2万円 | 41.2万円 |
| (教育費) | 10万円 | 10万円 | 0万円 |
| (教育費以外の生活費) | 50万円 | 41.2万円 | 41.2万円 |
| 年間支出 | 720万円 | 614万円 | 494万円 |
| ADI | 5.6 | 6.5 | 8.1 |
60歳時点では、支出の見直しによって月間総支出が60万円から51.2万円に減少し、ADIは5.6から6.5へ改善しました。
さらに61歳で教育費(10万円)が終了すると、月間総支出は41.2万円(年間約494万円)まで下がり、ADIは8.1まで上昇します。
まだ「標準」の10にはまだ届きませんが、支出を見直し、家計をスリム化することで、ADIを大きく改善できることがわかります。
マネ太郎私も老後生活を見据えて、格安SIMへの乗り換えやサブスク、クレジットカードの整理、マイカーの売却を行いました。
検討しているときは『不便になるのでは』と抵抗感がありましたが、実際にやってみると、驚くほど困ることはありませんでした。
支出の見直しに取り組んだ守田さんは、改善した結果を報告するため、再び投山さんを訪ねました。
 守田さん
投山さん、教えてもらった通りに家計を見直してみました。通信費や保険、車などを整理したら、思っていた以上に支出を減らせました。
 投山さん
それは良かったね。支出を見直すだけでも、老後の家計はかなり変わるからね。
守田さんはい。ただ、今のADIは6.5です。教育費が終われば8.1まで改善しますが、それでも『標準』の10には届きません。ほかにできることはないでしょうか?
投山さんもちろんあるよ。次は、今持っている資産の『置き場所』を考えてみよう。大切なのは、資産をただ持っているだけではなく、それぞれに役割を持たせることだよ。
支出改善の次は「資産の置き場所」を考える
支出の最適化ができたら、次は「資産の置き場所」に目を向けてみましょう。
守田さんの資産4,000万円の内訳は以下の通りです。
- 現在の貯金:1,140万円
- 個人年金:500万円(40歳で加入、年利2%)
- 従業員持株会:360万円(20代で加入、配当利回り3%)
- 確定拠出年金:500万円
- 退職金(見込み):1,500万円
貯金と確定拠出年金は元本保証型です。
元本が減りにくいことは大きな安心材料ですが、現預金はインフレによって実質的な価値が目減りする可能性があり、資産そのものから生まれる収益も限定的です。
そこで、資産をひとまとめに考えるのではなく、それぞれに役割をもたせる「資産の仕組み作り」を考えていきます。
守田さんの場合、現在は安全資産に大きく偏った構成になっています。
だからといって、すべてをリスク資産に変える必要はありません。大切なのは、安全・運用・インカムという異なる役割の資産を組み合わせることです。
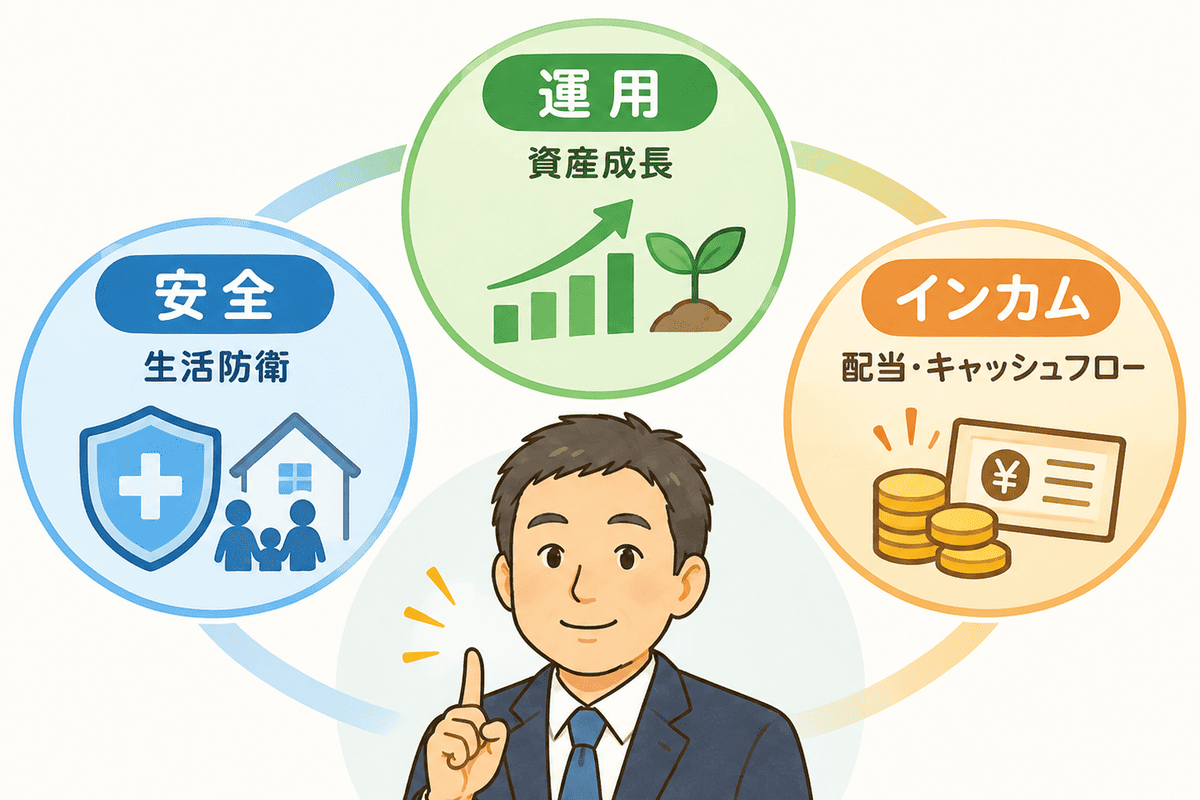
- 安全資産(現預金など): 直近の生活費や、リスク資産が値下がりしたときのクッションとなる生活防衛資金。
- 運用資産(インデックス投資など): 資産を運用しながら、定率などで取り崩していくことで、長期的な資産形成を目指すための資産。
- インカム資産(高配当株など): 配当金などの定期的なキャッシュフローを生み出す資産。
資産をひとまとめにせず、それぞれに役割を持たせることで、老後の家計を支える「仕組み」を作ることができます。
まず、これまでに取り組んだ支出の見直しによって、実際に資産寿命はどのくらい変わったのか、シミュレーターで確かめてみましょう。
『出口戦略シミュレーター』で未来を計算してみた
ここまで、守田さんは支出を見直し、毎月の生活費を大きく削減しました。
では、この支出の見直しによって、実際に資産寿命はどのくらい変わるのでしょうか。
「出口戦略シミュレーター」を使って、支出を見直す前(Before)と、見直した後(After)を比較してみましょう。
今回は、資産配置を変更する前の効果を確認するため、インフレ率は0%に設定します。
※シミュレーター入力時のワンポイント
当ブログのシミュレーターは、「60代・70代・80代」の年代ごとに生活費を入力します。守田さんのように途中で支出が変わる場合は、それぞれの年代の生活費を10年間の平均額として、ざっくり計算して入力してください。
実際にシミュレーションしてみたい方は、こちらの記事でシミュレーターをお試しいただけます。
シミュレーションの条件は、できるだけ単純に比較できるように設定します。
今回のシミュレーションでは、まず「支出を見直した効果」に焦点を当てるため、資産配置は変更せずに比較します。
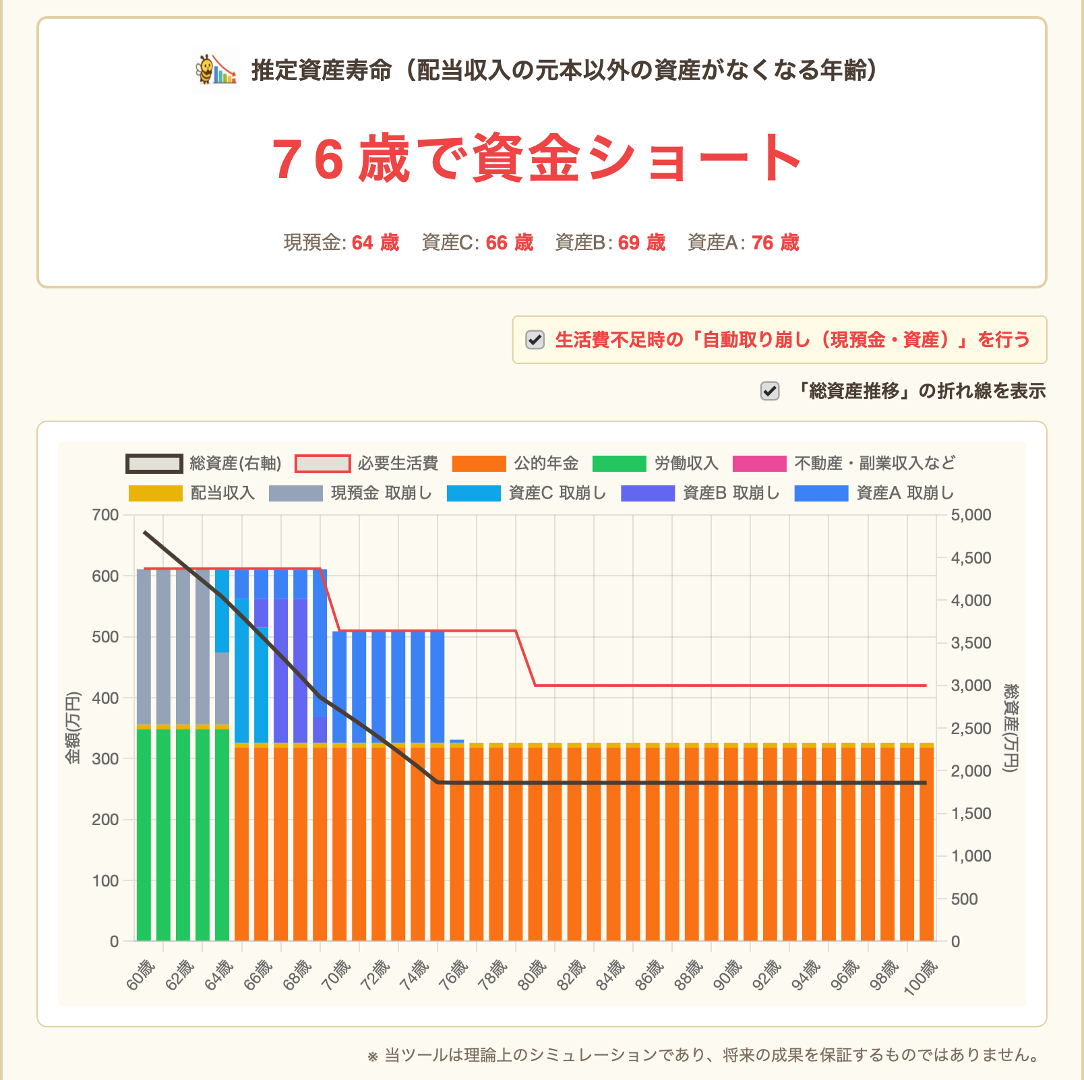
見直し前のシミュレーション
- 条件:
- 60代の平均生活費51万円
- 70代42.5万円
- 80代35万円
- 結果:現役時代の感覚のまま支出を続けた場合、住宅ローン完済後の76歳で資金ショートという厳しい結果になりました。
※60代の平均生活費について
60歳の教育費を含む支出と、61歳以降の支出を10年間で平均しています。
見直し後のシミュレーション
- 条件:
- 60代の平均生活費42.2万円
- 70代平均33.7万円
- 80代平均26.2万円
- 結果: 支出を見直したことで資産の減少ペースが大幅に緩やかになり、シミュレーション上、100歳時点でも資産を維持できる結果となりました。
※平均生活費について
60代は、60歳の支出51.2万円と、61歳以降の支出41.2万円を10年間で平均しています。70代は33.7万円、80代は26.2万円で計算しています。
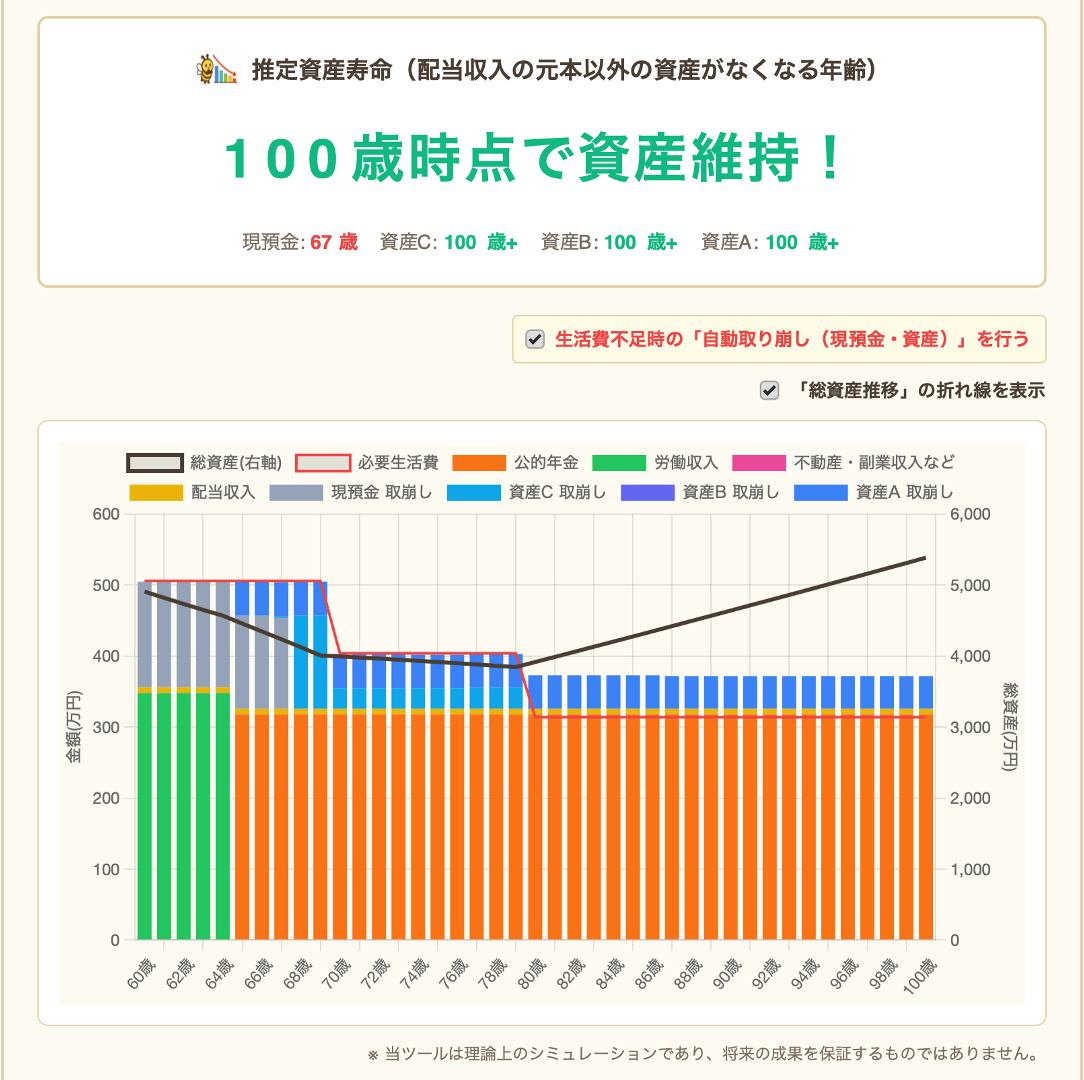
見直し前のシミュレーションでは76歳で資金ショートとなったのに対し、支出を見直した後は100歳時点でも資産を維持できる結果となりました。
4,000万円という資産額を前にすると、毎月8.8万円の支出削減だけでは、それほど大きな変化には見えないかもしれません。
しかし、支出の見直しに教育費の終了も重なり、その効果が10年、20年と積み重なることで、老後のキャッシュフローには大きな違いが生まれます。
もう一つ注目したいのが、80代以降の資産の動きです。
80代では平均生活費が月26.2万円まで下がる一方、公的年金26.5万円と配当金9千円を合わせた収入は月27.4万円となり、生活費を1.2万円上回ります。
そのため毎月の収支が黒字に転じ、減少を続けていた総資産額も80代以降は再び増加に転じています。
マネ太郎支出を見直すことは、単に資産の減少を遅らせるだけではありません。
収入と支出のバランスを整えることで、老後に「金融資産の減少を抑えながら生活できる家計」を作ることにもつながります。
シミュレーションの結果を見て、守田さん夫婦はひとまず安堵しましたが、
守田さんは、シミュレーターのある設定に引っかかります・・・。
守田さん待てよ……。これ、『インフレ率0%』で『臨時支出0円』ですよね。
物価が上がらない保証はないし、家の修繕費なんかで数百万円かかることもある。これだけで安心していいのかな?
インフレや住宅の修繕費など、老後にはシミュレーションだけでは見えにくい支出やリスクもあります。
特に、現預金に大きく偏った守田家にとって、インフレは無視できないリスクです。
しかし、奥さまは明るく声をかけました。
守田さんの妻大丈夫よ。一番大変だった『支出の見直し』はできたじゃない。
次は、インフレに負けない体力をつける番ね。投山さんの『資産の仕組み作り』、もっと詳しく教えてもらいましょうよ。
資金ショートのリスクを大きく下げ、前を向き始めた守田さん夫婦。
次なる課題は、インフレに負けず、ゆとりあるキャッシュフローを生む「資産の仕組み作り」です。
- ADI:8.1
- 資産寿命:100歳時点でも残高あり(シミュレーション上)
- 次の課題:インフレへの備え・臨時支出への対応