資産寿命メソッド|第1話・診断編
老後資金は「いくら必要か」ではなく、「何歳まで持たせられるか」で考える。
老後資金はいくらあれば安心ですか。
2,000万円? 4,000万円?
4,000万円あれば本当に安心なのでしょうか。
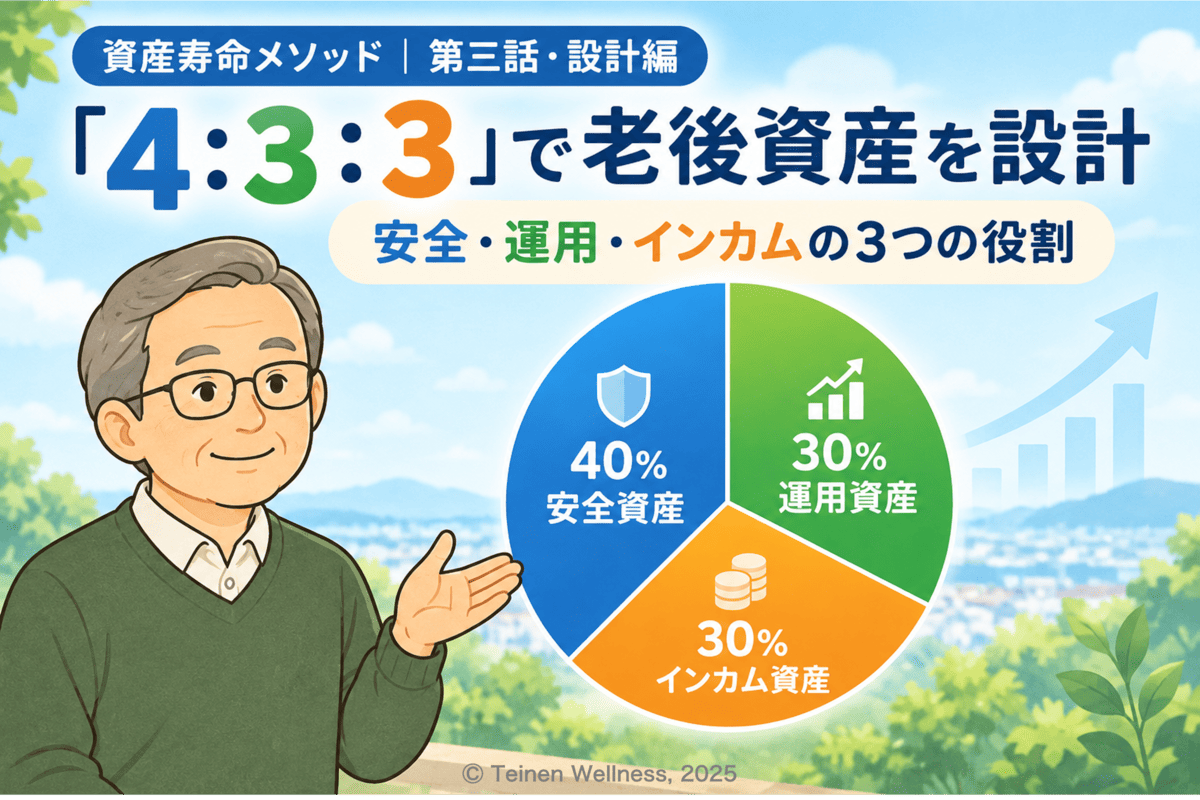
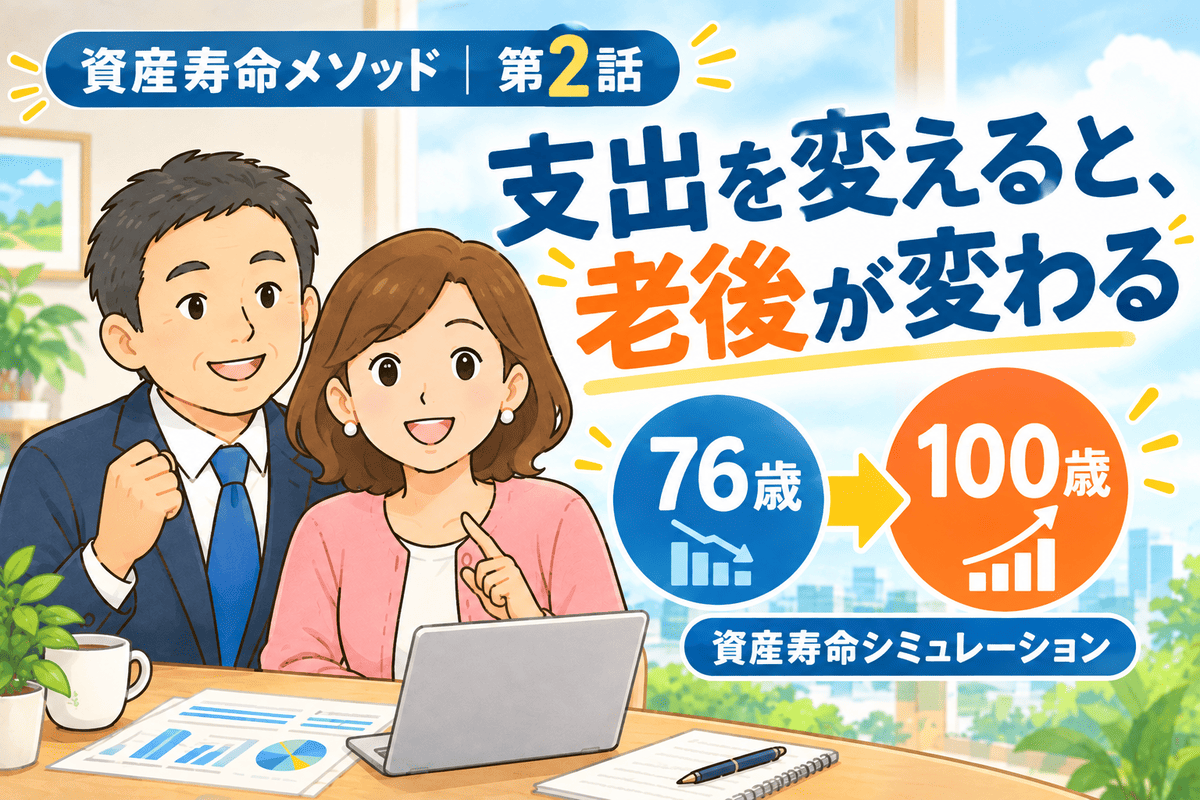
実は、4,000万円あっても、老後の生活設計によっては70代後半で資金が尽きる可能性があります。
このシリーズでは、老後資金を「いくら持っているか」ではなく、「何歳まで持たせられるか」という視点で考えます。
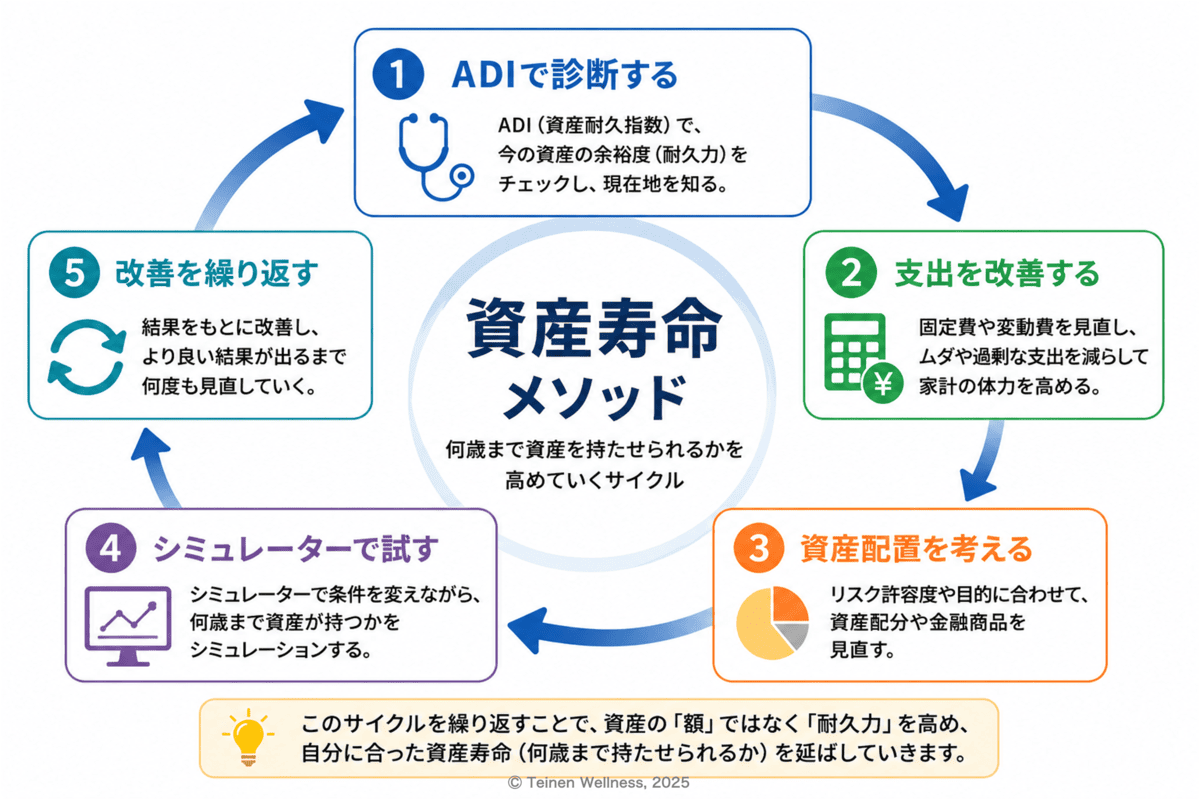
まずは、老後資金にどれくらい余裕があるのかをADI(資産耐久指数)でチェックします。
そこから支出や資産配置を見直し、シミュレーターで条件を変えながら、自分にあった資産寿命の延ばし方を探していきます。
資産4,000万円・大手企業部長「守田さん」の事例
ここに、資産も収入も恵まれているように見える一人のエリートサラリーマンがいます。
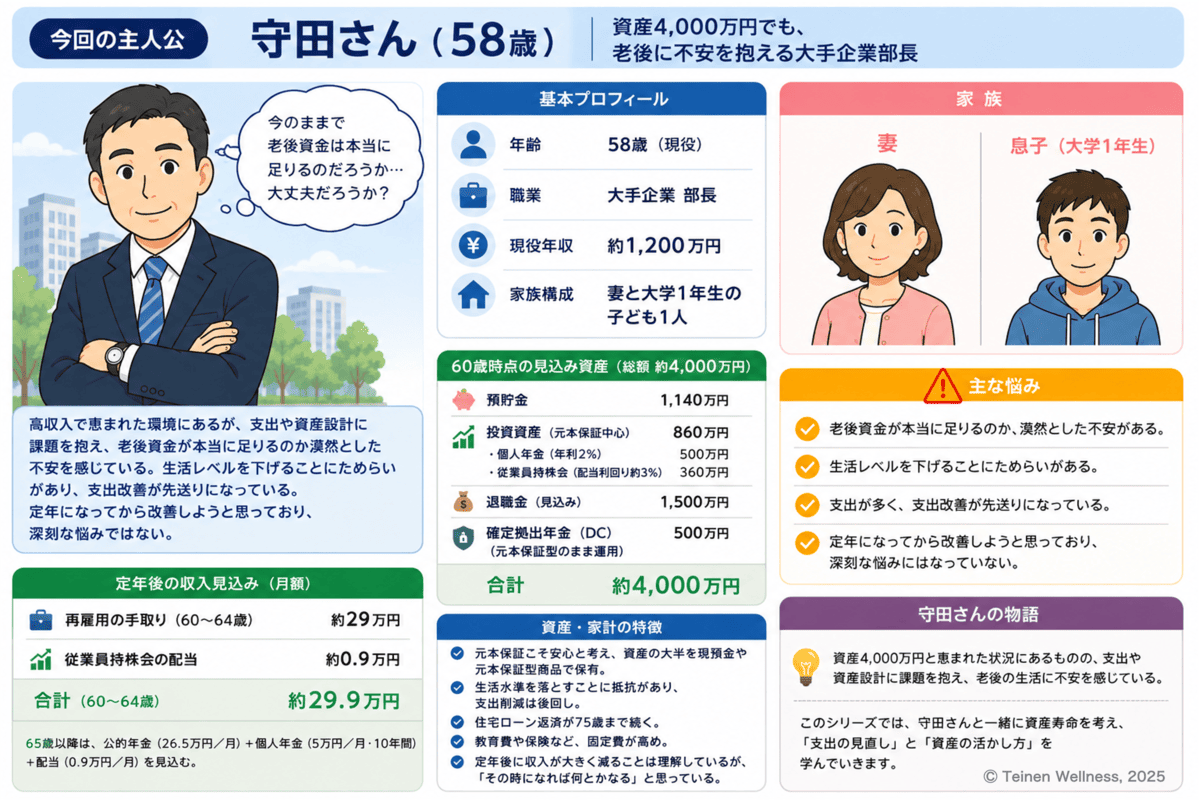
さらに、老後の豊かな「総収入」の見込みも立派です。
夫婦の公的年金は月26.5万円(日本の平均約22万円を大きく上回る水準)、個人年金が月5万円(10年間)、持株会配当が月9,000円。
老後の月間総収入は「約32.4万円」に上ります。
毎月32万円以上も収入があり、貯金も4,000万円。
普通なら老後は安泰だと思いますよね。
しかし、このままの家計を続けると、70代後半に資金ショートを招く可能性があります。なぜでしょうか?
テレビで老後生活についての特集を見ていた守田さん夫婦
 守田さんの妻
定年になったら、再雇用されてもお給料がかなり下がるっていうけど、あなたの会社はどうなの?
 守田さん
4割くらいになるみたいだよ
 守田さんの妻
結構下がるのね。まだ子どもの学費もあるし、住宅ローンも75歳まで残っているでしょう。大丈夫かしら……
守田さんまあ、貯金もそこそこあるし、退職金も出るからな。
60歳になれば、合わせて4,000万円くらいにはなると思うよ
守田さんの妻でも、定年まであと2年でしょう。今のうちに、老後の生活費をちゃんと計算しておいた方がいいんじゃない?
 守田さん
そうだな……
守田さんの妻このADIっていうの、計算してみない?
資産の「額」ではなく「耐久力」を測る新指標『ADI』
ここまで読むと、「資産4,000万円もあるのに、なぜ老後破綻するの?」と疑問に思いますよね。
そこで登場するのが、ADI(資産耐久指数)です。
ADIは、今持っている金融資産が、現在の生活費に対してどれくらいの余裕を持っているのかを確認するための指標です。
資産の金額だけを見ていると、「4,000万円もあるから大丈夫」と思ってしまいます。
しかし、年間720万円の生活費なら、同じ4,000万円でも意味は変わってきます。
大切なのは「いくら持っているか」だけではなく、「今の支出水準に対して、その資産がどれだけの耐久力を持っているか」です。
その目安をシンプルに数値化したものがADIです。
【ADIの計算式】 金融資産総額 ÷ 年間生活費 = ADI
- 15以上:余裕あり
- 10〜15:標準
- 5〜10:要改善
- 5未満:危険
※ADIの判定基準について
「15以上:余裕あり」「10〜15:標準」「5〜10:要改善」「5未満:危険」という区分は、ADIを分かりやすく判断するために当ブログが独自に設定した目安です。公的な基準ではありません。
そこで、守田さんのADIを、現在の生活費「年間支出720万円(月60万円)」をもとに計算してみましょう。
金融資産4,000万円 ÷ 年間支出720万円 = ADI「約5.6」
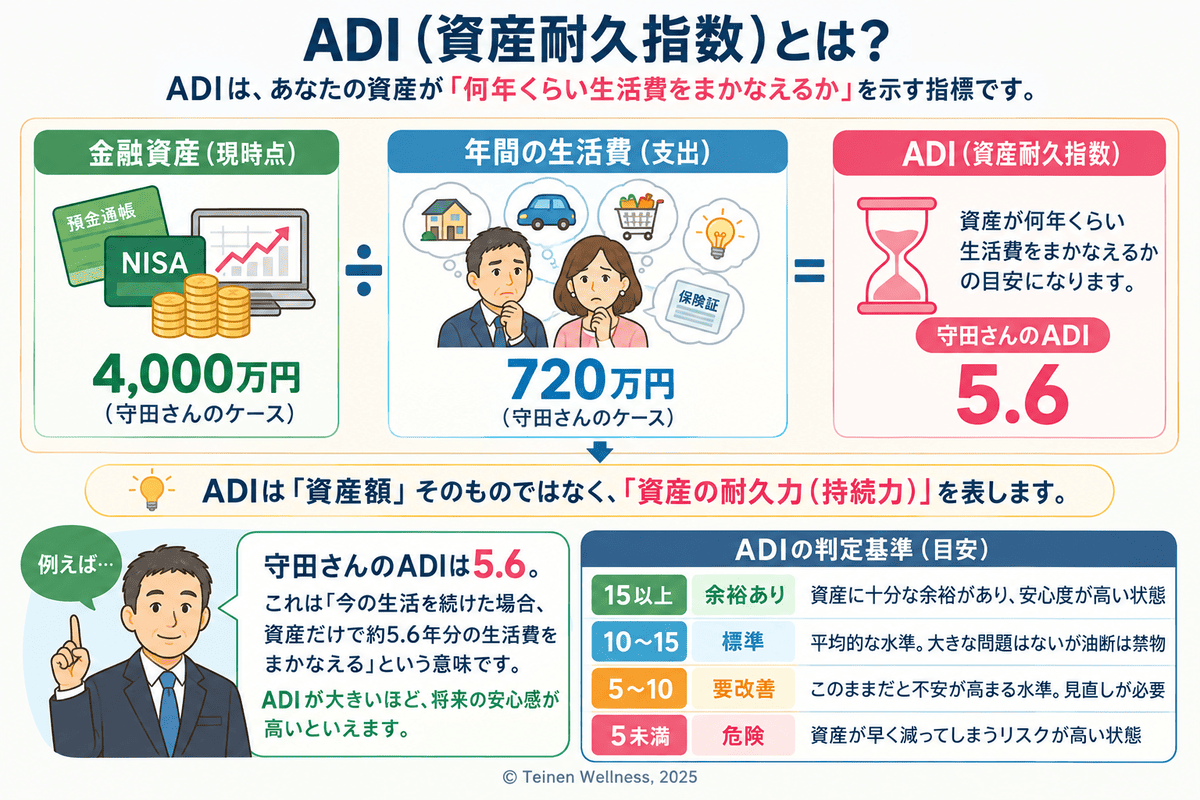
ここで注意したいのは、「ADI5.6=資産が5.6年で尽きる」という意味ではないことです。年金や配当などの収入があるため、実際の資産寿命はもっと長くなります。
ADIは、「現在の支出水準に対して、金融資産にどれだけ余裕があるか」を確認する健康診断です。
実際に何歳まで資産が持つのかは、次回紹介する「出口戦略シミュレーター」で確認していきます。
金融資産4,000万円を持ち、年金も平均以上。
一見すると老後は安泰に見える守田さんです。
ところが、ADIで診断してみると、判定は「要改善」でした。
 守田さん
……5.6? 4,000万円もあるのに?
 守田さんの妻
どうしてこんなに低いのかしら……
なぜ4,000万円の資産があり、年金も平均以上なのに「要改善」なのでしょうか。
【驚きの健康診断】守田さんの家計は「メタボ体質」だった
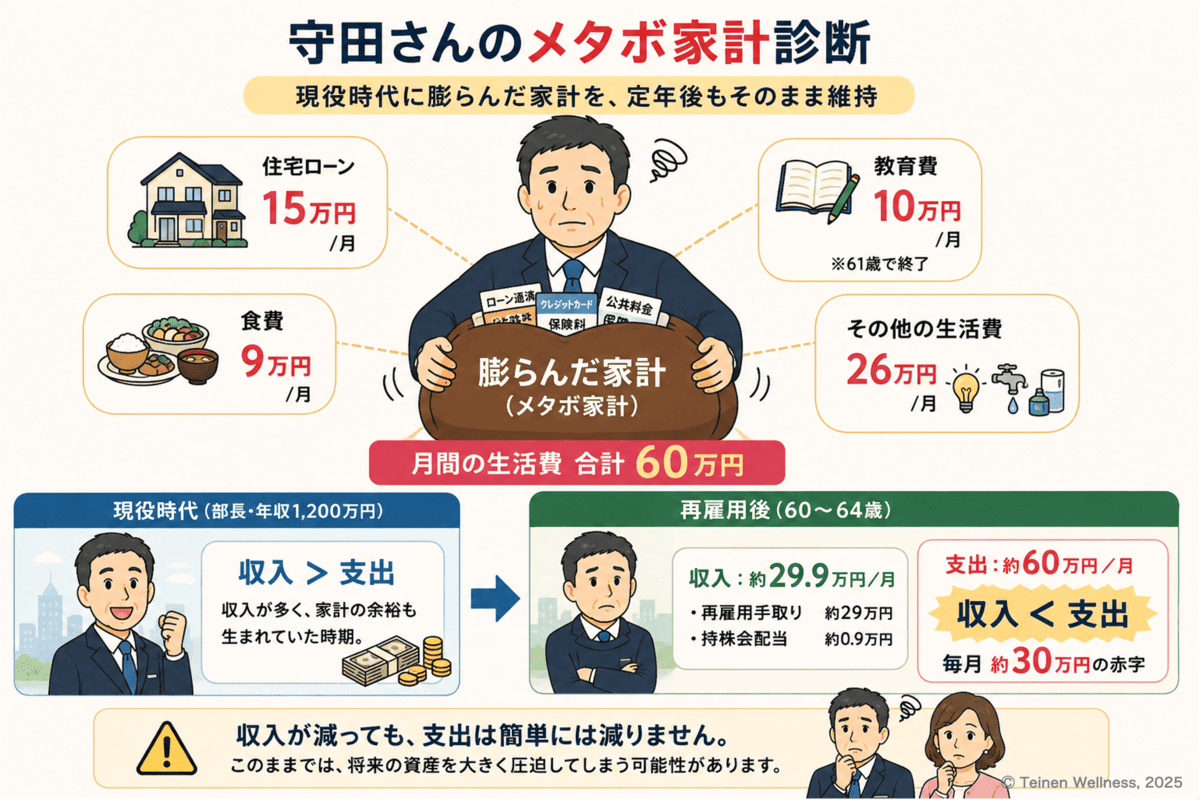
実は守田さん、75歳まで続く重い「住宅ローン」(月15万円)を抱え、現役時代の収入に合わせて膨らんだ生活費や固定費も、そのまま残っています。
ここでいう「メタボ家計」とは、現役時代に膨らんだ家計が、定年後も縮小できていない状態のことです。
60歳で再雇用になると収入は大きく減りますが、支出はすぐには減りません。守田さんは「定年になってから見直せばいい」と考え、支出の改善を先送りしていました。
守田さんを待ち構える「キャッシュフローの悪夢」と先送りの心理
58歳の今、守田さんには老後資金への漠然とした不安があります。
それでも「再雇用になった頃には教育費もなくなるし、定年になってから考えればいい」と、支出の見直しを先送りしています。
なぜ守田さんは支出を減らせないのか。
60歳で再雇用になり収入が激減しても、「保険を減らしたら心配」「携帯を安くしても大して変わらない」「行きつけの外食はやめられない」と、決断を先延ばしにしてしまうリアルな葛藤があります。
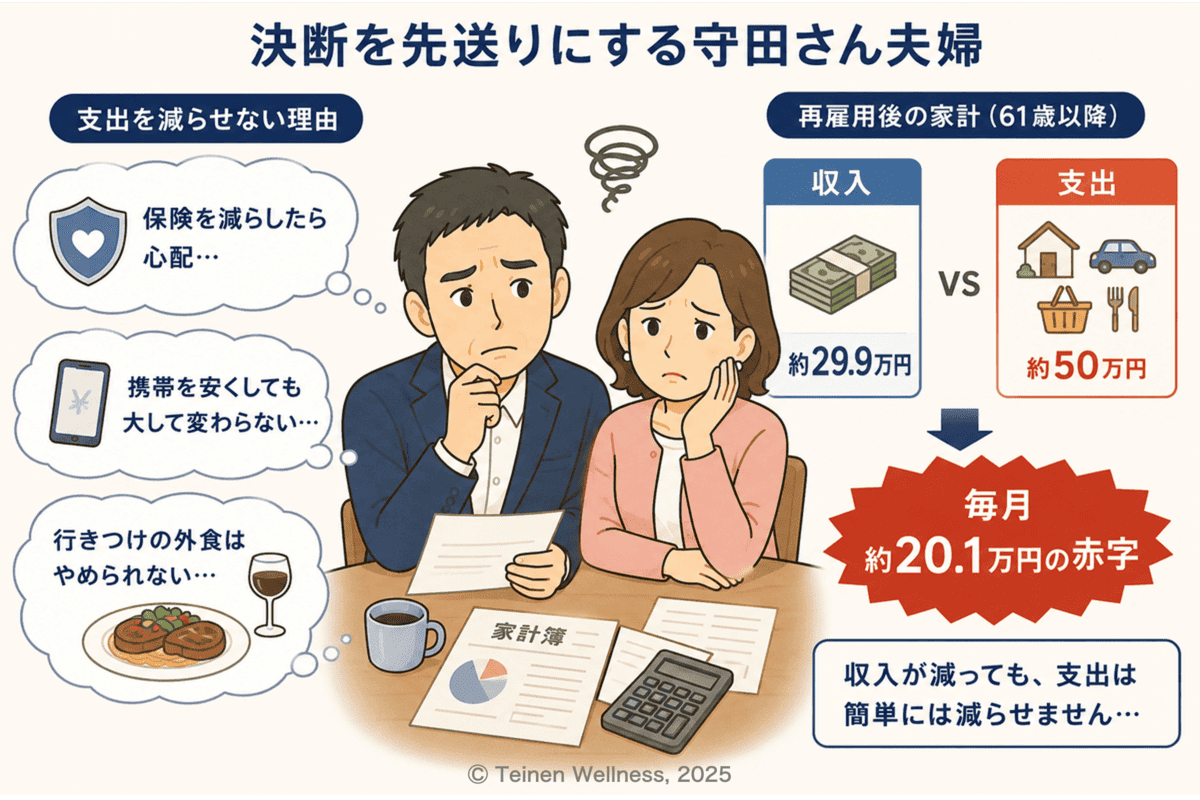
決断を先延ばしにした結果、61歳以降もメタボ家計が猛烈な勢いで資産を食いつぶし、毎月20万円以上の赤字を垂れ流し続けます。
そして、この状態を放置すれば、住宅ローン完済前後の70代後半に資金ショートを招きかねません。
老後破綻の原因は「投資をしていないから」ではなく、「支出の最適化ができていないから」ということを最初に考える必要があります。
まとめ:あなたのADIはいくつでしたか?
まずは、あなた自身のADIを計算してみてください。
計算式:金融資産総額 ÷ 年間生活費 = ADI
「自分のADIはどのくらいだろう?」と知ることが、自分の資産寿命を考える第一歩です。
正解を探す必要はありません。まずは現在地を知ることから始めましょう。
「このままではまずいかもしれない」
初めてそう感じた守田さん夫婦。
次に二人が考えたのは、「何を変えればいいのか」ということでした。
- ADI:5.6(要改善)
- 資産寿命:まだ不明
- 次の課題:支出の見直し